EF LAB
EF Lab · 地缘政治风险 × 避险资产实验室
Interactive Geopolitical Risk and Safe-Haven Lab · 仅供学习与研究,不构成投资建议
正在按当前事件和窗口重算…
自定事件与变量
自定事件
日期用 YYYY-MM-DD,并且要落在样本内。例:2022-02-24,名称写「俄乌冲突全面升级」。
自定变量
价格路径里画哪些序列。锚资产始终保留,并用更粗的线。
和锚资产做相关。对冲:负相关加分。同向:正相关加分。对照:只画相关,不进强度。
脉冲响应的变量和顺序。第一位是被冲击的变量。自定顺序只给点估计,论文设定才有 90% 区间。
三种排序是稳健性对照。只有论文顺序带 90% 区间。
事件对比
每根柱是当前窗口里锚资产累计对数收益减去对照资产。选中的事件用更深的颜色。
事件前后价格路径
竖版卡片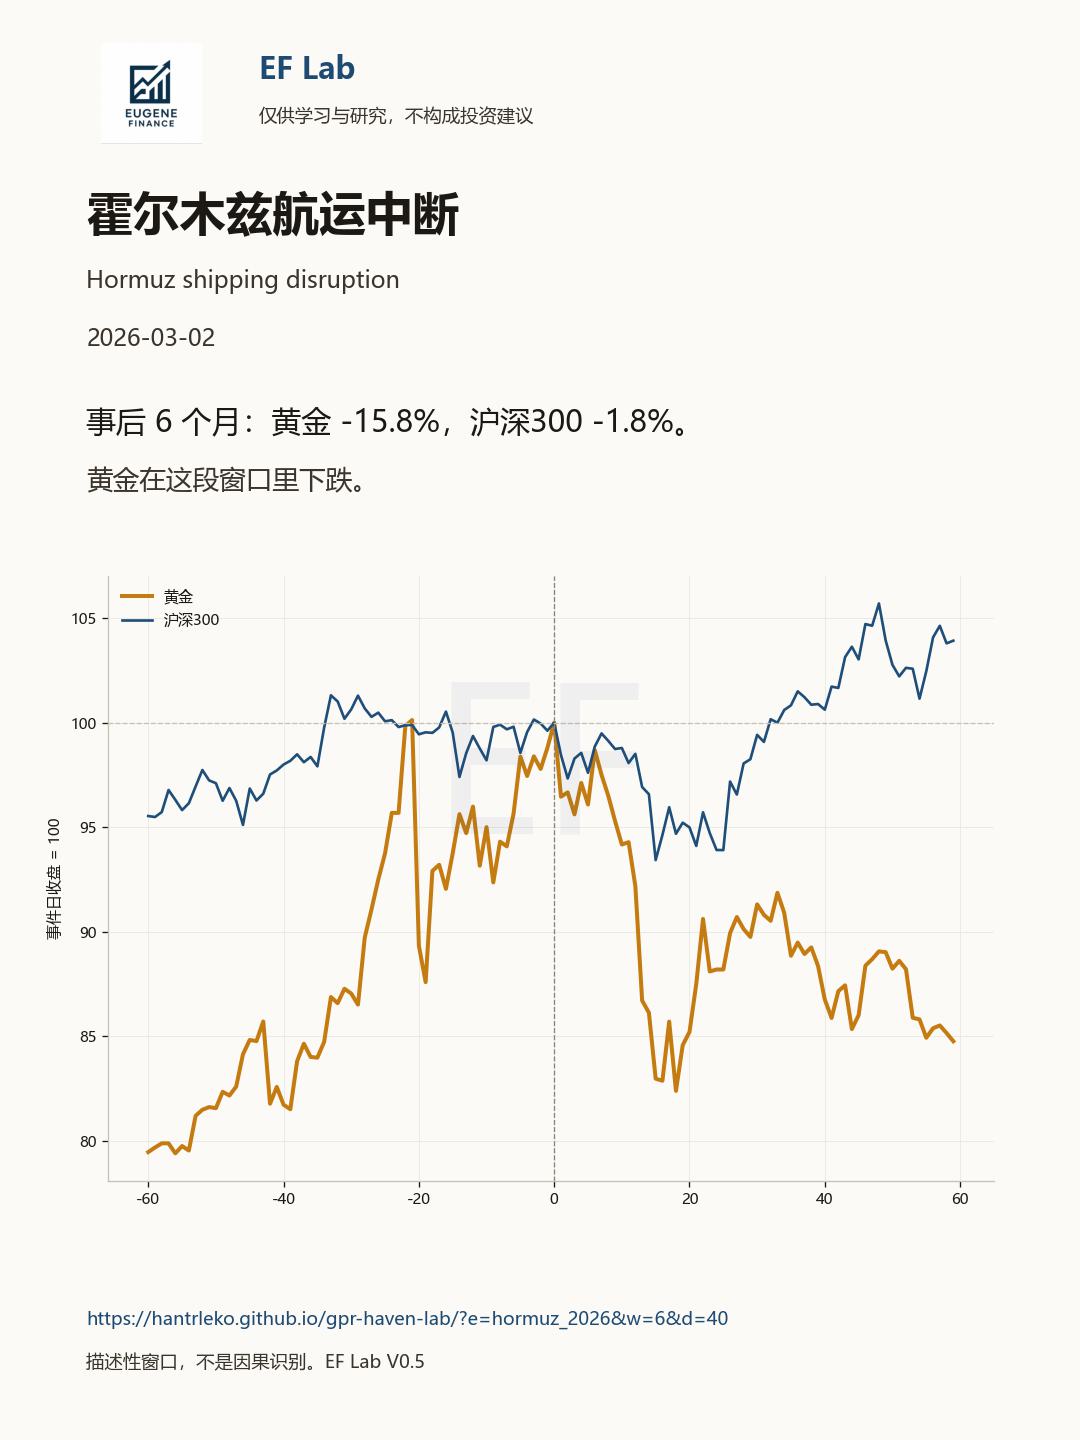
勾选最多两个其他事件,和当前事件的锚资产路径叠在一起。
同一窗口里的 GPR 日度水平
GPRD 按黄金交易日取值。0 是事件日或其后第一个交易日。纵轴是指数点,不是涨跌幅。
事件前后相关系数
这个窗口的避险强度
这三项是本实验室自定的描述性指标,不是文献里的标准避险指数。下面给出换加权和换 GPR 子指数的对照。60 和 45 只是着色线。
36 个月滚动避险强度
竖线是当前事件月。高压用 GPR 自身的滚动分位,不用全样本分位,因此没有用到未来信息。
黄金滚动相关,按季度
每一格是止于该季末的 36 个月相关系数。蓝色偏负,橙色偏正。当前事件所在季度用黑框标出。旁边的表只列出该季度。
GPR 冲击的累计脉冲响应
全部事件,同一套窗口
点击一行就切换事件。黄金−沪深300 为正,表示这段窗口里黄金的累计对数收益更高。
方法说明
GPR 用 Caldara–Iacoviello 日度 GPRD,月内取均值。2026-10-13 从 matteoiacoviello.com 下载。黄金是 COMEX 期货 GC=F,布伦特是 ICE 期货 BZ=F,美元是洲际美元指数 DX-Y.NYB,恒生是 Yahoo ^HSI。沪深300是新浪 sh000300 价格指数,不是中证公司的官方归档。
收益是月末最后一笔收盘的对数差分再乘 100,没有减去无风险利率。期货月度收益含换月。各市场的月末交易日不必是同一天。
价格窗口按各市场自己的交易日计数。0 是事件日或其后第一个交易日,所以周末发生的冲击会落在 t = -1 和 t = 0 之间。相关窗口的事前不含事件月,事后从事件月起连续数 W 个月。样本末端会把事后窗口截断。
避险强度,论文设定:先算三项。权益对冲 E = 50 × (1 − (ρ(黄金,沪深300) + ρ(黄金,恒生)) / 2);GPR 联动 G = 50 × (1 + ρ(黄金, ΔGPR));美元对冲 D = 50 × (1 − ρ(黄金, 美元指数))。强度 = (E + G + D) / 3。50 是这三项相关都为 0。自定变量后,强度改为每个「对冲」项 50×(1−ρ) 与每个「同向」项 50×(1+ρ) 的等权平均。百分位是当前分数在 36 个月滚动强度历史分布中的位置。
价格按各市场自己的交易日对齐,不对齐到同一个日历日,也不跨市场填充缺失。月末收益用该月最后一个可得收盘。日度路径里,事件日是事件日期当天或其后第一个交易日。归一化可以选择该日收盘 = 100,或事件前最后一个收盘 = 100。
论文设定的脉冲响应是六变量月度 VAR,滞后由 AIC 在 1 至 3 阶里选出,本样本为 1 阶。Cholesky 顺序:GPR 变动、布伦特、美元、黄金、沪深300、恒生。图中是 1 个标准差正向 GPR 冲击的累计响应,阴影是 200 次残差自助的 90% 区间。自定顺序只重估 1 阶点估计,没有区间。这是递归排序,不是结构因果。
短窗口相关不稳定。打开页面默认用 12 个月;6 个月大约只有 6 个点,留给需要对照的时候。苏莱曼尼之后的 6 个月穿过 2020 年 3 月疫情。2026 年 3 月霍尔木兹的日期,是用路透 2026-03-26 关于海峡中断的报道回溯到 3 月 2 日,本实验室没有逐条核对原始电讯。全样本 GPR 冲击的价格响应区间都盖住零。
对照分布是从没有落入这些事件月的完整窗口里,按种子 20261013 抽出最多 120 个。分位高只说明黄金的累计涨幅在普通月份里靠前,不是事件造成的异常。内置日期是事后挑选的,其中多数和中东或石油有关。英国脱欧、朝鲜核试验和佩洛西访台是补上的非中东日期。
2026-01-30 的 GC=F 对数跌幅大于 2013-04-15。这是连续期货合约,不是 LBMA 定盘。本构建没有配上现货,不能排除换月跳变。月度收益用月末对月末,会把这个交易日算进 2026 年 1 月。